Банки зараз обіцяють тернополянам депозити зі ставками як 16% річних, так і 22%

— Учора переоформив депозит. Навіть за вигіднішими відсотками, аніж мав раніше, — розповідає тернополянин Андрій Стецюк.— Тепер дохідність мого депозиту — 19,5% річних.
Чоловік нещодавно продовжив термін дії свого депозиту на три місяці. На довший термін залишати гроші у банку наразі не ризикує.
— У мене немає сотень тисяч гривень, але тримати вдома навіть невелику суму не хотілося, — розповідає пан Стецюк. — Хоча б інфляцію своїх заощаджень депозитом перекрию. Гроші ж знецінюються. Обираючи банк, я керувався здоровою логікою і порадою друга.
Андрій Стецюк оформив депозит із можливістю докладати гроші до основної суми. Відтак чоловік щомісяця планує по тисячі гривень додавати до свого вкладу.
Банківські вклади у гривні тепер справді є досить прибутковими. Від початку року у фінустановах діяли новорічні акційні пропозиції. Згодом — “весняні”, навіть присвячені футбольному чемпіонату. Усі обіцяли високу дохідність гривневих депозитів.
— Оптимальними на ринку нині вважають ставки за гривневими депозитами на рівні 16-18% річних, — розповідає заступник начальника Тернопільської філії банку “Хрещатик” Ольга Суслова.
Такі ставки за вкладами пропопонують і “Приватбанк”, “Ощадбанк”, “Укрексімбанк”, “Дельта банк”, “ОТР Банк”, ПУМБ, “Кредитпромбанк” та ряд інших.
Деякі банки пропонують людям акційні ставки за депозитами, які можуть бути вищими за ринкові — на рівні 20-22% річних. Однак більшість фінустанов усе ж продовжує триматися середнього на ринку рівня дохідності вкладів.
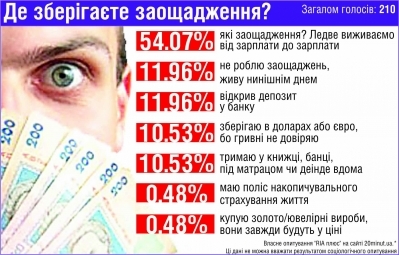
Фахівець нагадує, що гривневі банківські депозити суттєво подорожчали у грудні 2011-го та впали в ціні в березні цього року.
Відтак навесні ставки за банківськими вкладами підняли на 1-1,5%. А протягом останніх двох місяців депозитні ставки в банках першої 50-ки лідерів за активами — стабільні.
— Це пов’язано з тим, що банки почали більше кредитувати, зокрема підприємства аграрного сектора й навіть фізичних осіб, — пояснює Ольга Суслова.
Відтак вони, за словами співрозмовниці, зацікавлені у збереженні коштів, отриманих від людей на короткий термін під високу ставку. Терміни цих короткотермінових вкладів уже закінчуються, тож у банках зацікавлені у переведенні цих грошей у довготермінові вклади.
Фахівець пов’язує цю тенденцію із тим, що для розвитку кредитування банки потребують “довгих” ресурсів.
— Відтак, високими ставками за депозитами на тривалі терміни банки стимулюють вкладників тримати гроші у банках принаймні рік або й довше, — продовжує вона.
Тож протягом літа, за словами співрозмовниці, ставки за гривневими банківськими вкладами будуть стабільними.
У той же час необґрунтовано високими депозитні ставки не можуть бути.
— Адже це означатиме автоматичне здорожчання кредитів, які і так тепер не назвеш дешевими, — пояснює співрозмовниця. — Звісно, Нацбанк стимулює кредитування, що видно із його нормативних документів. Наприклад, знизили обов’язкову норму резервування коштів на окремому рахунку Нацбанку, які заблоковані протягом місяця, із 60 до 50% суми боргу.
Водночас економіка не працює на повну, відтак багатьом підприємствам-юрособам теперішні кредити зі ставкою 25% річних у гривні є занадто дорогими.
Яку дохідність матимуть депозити, відкриті восени 2012-го, фахівці не беруться прогнозувати.
Додайте 20 хвилин до вибраних джерел у Google
-
 AnonymousВ гробу я бачив ваші ставки...надійно матрац